Domain online-privatinsolvenz.de kaufen?
Wir ziehen mit dem Projekt
online-privatinsolvenz.de um.
Sind Sie am Kauf der Domain
online-privatinsolvenz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-privatinsolvenz.de kaufen?
Wann verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel in beruflichen Situationen gewährt, in denen Arbeitnehmer auswärts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Sie dient dazu, die Mehraufwendungen für die Verpflegung während der Dienstreise abzudecken. Die Höhe der Verpflegungspauschale variiert je nach Land und kann auch von der Dauer des Aufenthalts abhängen. Es ist wichtig zu beachten, dass die Verpflegungspauschale steuerlich absetzbar sein kann, wenn sie bestimmte Voraussetzungen erfüllt. Es empfiehlt sich daher, sich vor einer Dienstreise über die geltenden Regelungen und Höchstbeträge zu informieren. **
Wird verpflegungspauschale versteuert?
Die Verpflegungspauschale ist in Deutschland grundsätzlich steuerfrei, solange sie innerhalb der gesetzlich festgelegten Höchstsätze liegt. Diese Höchstsätze sind abhängig von der Dauer der beruflichen Abwesenheit und werden vom Finanzamt festgelegt. Wenn die Verpflegungspauschale diese Höchstsätze übersteigt, muss der übersteigende Betrag versteuert werden. Es ist wichtig, alle Belege und Nachweise für die berufliche Abwesenheit und die Verpflegungskosten aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Verpflegungspauschale steuerfrei ist. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass man alle steuerlichen Vorschriften korrekt einhält. **

Ähnliche Suchbegriffe für Verpflegungspauschale
Top-Angebote
Produkte zum Begriff Verpflegungspauschale:
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer ausgezahlt, die aus beruflichen Gründen außerhalb ihres Wohnorts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Dies kann beispielsweise bei Dienstreisen, Geschäftsreisen oder Montageeinsätzen der Fall sein. Selbstständige und Freiberufler können die Verpflegungspauschale in der Regel nicht in Anspruch nehmen, da sie ihre Verpflegungskosten als Betriebsausgaben geltend machen können. Die Höhe der Verpflegungspauschale richtet sich nach der Dauer des beruflichen Aufenthalts und wird vom Finanzamt festgelegt. Es ist wichtig, dass die Voraussetzungen für die Gewährung der Verpflegungspauschale genau eingehalten werden, um steuerliche Vorteile nutzen zu können. **
-
Ist die verpflegungspauschale steuerfrei?
Ist die Verpflegungspauschale steuerfrei? Die Verpflegungspauschale ist grundsätzlich steuerfrei, wenn sie im Rahmen einer Dienstreise oder einer beruflich veranlassten Auswärtstätigkeit gezahlt wird. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort der Reise. Diese Pauschalen dienen dazu, die tatsächlichen Kosten für Verpflegung während der Dienstreise pauschal abzudecken. Es ist wichtig zu beachten, dass die Verpflegungspauschale nur für beruflich bedingte Reisen gilt und nicht für private Urlaubsreisen. Zudem müssen die Voraussetzungen für die steuerfreie Zahlung der Verpflegungspauschale genau eingehalten werden, um steuerliche Konsequenzen zu vermeiden. **
-
Wie wird verpflegungspauschale berechnet?
Die Verpflegungspauschale wird in der Regel pro Tag und pro Person berechnet. Sie basiert auf den jeweiligen steuerlichen Richtlinien und kann je nach Land und Region variieren. Die Höhe der Verpflegungspauschale richtet sich oft nach dem Verpflegungsmehraufwand, der durch die Reise entsteht. Dieser wird anhand der Dauer des Aufenthalts und des Ziellandes festgelegt. Die Verpflegungspauschale kann auch von der Art der Verpflegung abhängen, z.B. ob Frühstück, Mittagessen oder Abendessen inbegriffen sind. Es ist wichtig, sich vor Reiseantritt über die aktuellen Regelungen und Sätze zu informieren. **
-
Wann bekommt man verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer gezahlt, die dienstlich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Pauschale dient dazu, die tatsächlich entstandenen Kosten für Verpflegung abzudecken, ohne dass Belege eingereicht werden müssen. Sie wird in der Regel pauschal pro Tag oder pro Mahlzeit gezahlt, je nach den Vorgaben des Arbeitgebers oder der steuerlichen Regelungen. Es ist wichtig, die genauen Bedingungen für die Gewährung der Verpflegungspauschale im Arbeitsvertrag oder den entsprechenden Richtlinien zu prüfen. **


Wird die verpflegungspauschale versteuert?
Die Verpflegungspauschale ist grundsätzlich steuerfrei, da sie als Ausgleich für Mehraufwendungen bei beruflich bedingten Auswärtstätigkeiten gilt. Sie wird nicht als Einkommen betrachtet und unterliegt daher nicht der Einkommensteuer. Allerdings müssen Arbeitgeber darauf achten, dass die Verpflegungspauschale nicht mit anderen steuerfreien Leistungen wie beispielsweise dem steuerfreien Arbeitgeberzuschuss zur Verpflegung verrechnet wird. Es ist wichtig, die gesetzlichen Regelungen zur Verpflegungspauschale genau zu beachten, um steuerliche Konsequenzen zu vermeiden. **
Wird meine verpflegungspauschale angerechnet?
Wird meine Verpflegungspauschale angerechnet? Die Anrechnung der Verpflegungspauschale hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zweck der Reise und den steuerlichen Vorschriften. In der Regel wird die Verpflegungspauschale nicht als Einkommen angerechnet, da sie dazu dient, die Kosten für Verpflegung während einer Dienstreise abzudecken. Es ist jedoch ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um sicherzustellen, dass die Verpflegungspauschale korrekt behandelt wird. **
Top-Angebote
Produkte zum Begriff Verpflegungspauschale:
-
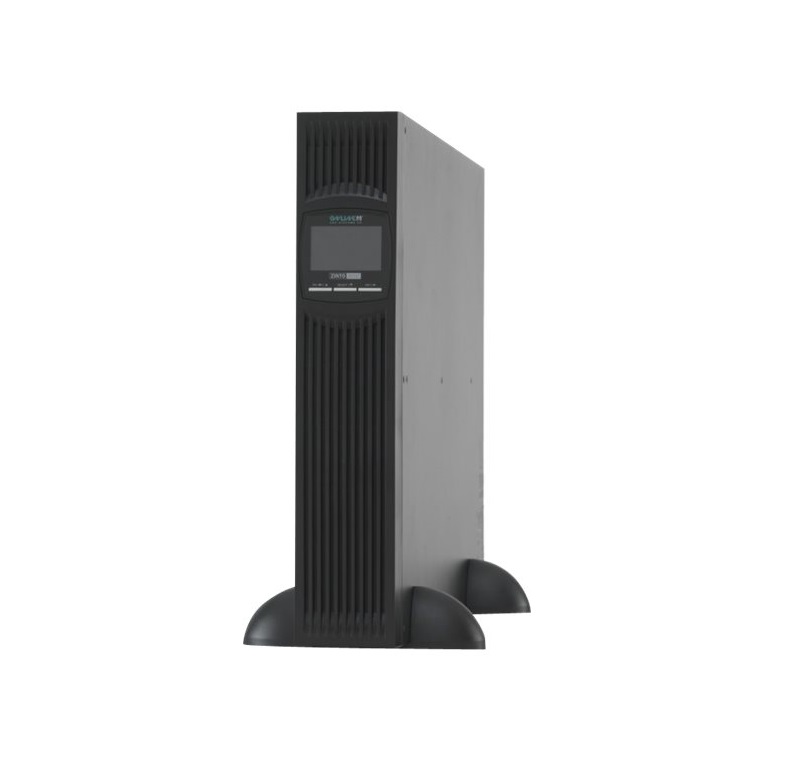
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel in beruflichen Situationen gewährt, in denen Arbeitnehmer auswärts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Sie dient dazu, die Mehraufwendungen für die Verpflegung während der Dienstreise abzudecken. Die Höhe der Verpflegungspauschale variiert je nach Land und kann auch von der Dauer des Aufenthalts abhängen. Es ist wichtig zu beachten, dass die Verpflegungspauschale steuerlich absetzbar sein kann, wenn sie bestimmte Voraussetzungen erfüllt. Es empfiehlt sich daher, sich vor einer Dienstreise über die geltenden Regelungen und Höchstbeträge zu informieren. **
-
Wird verpflegungspauschale versteuert?
Die Verpflegungspauschale ist in Deutschland grundsätzlich steuerfrei, solange sie innerhalb der gesetzlich festgelegten Höchstsätze liegt. Diese Höchstsätze sind abhängig von der Dauer der beruflichen Abwesenheit und werden vom Finanzamt festgelegt. Wenn die Verpflegungspauschale diese Höchstsätze übersteigt, muss der übersteigende Betrag versteuert werden. Es ist wichtig, alle Belege und Nachweise für die berufliche Abwesenheit und die Verpflegungskosten aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Verpflegungspauschale steuerfrei ist. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass man alle steuerlichen Vorschriften korrekt einhält. **
-
Wer bekommt verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer ausgezahlt, die aus beruflichen Gründen außerhalb ihres Wohnorts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Dies kann beispielsweise bei Dienstreisen, Geschäftsreisen oder Montageeinsätzen der Fall sein. Selbstständige und Freiberufler können die Verpflegungspauschale in der Regel nicht in Anspruch nehmen, da sie ihre Verpflegungskosten als Betriebsausgaben geltend machen können. Die Höhe der Verpflegungspauschale richtet sich nach der Dauer des beruflichen Aufenthalts und wird vom Finanzamt festgelegt. Es ist wichtig, dass die Voraussetzungen für die Gewährung der Verpflegungspauschale genau eingehalten werden, um steuerliche Vorteile nutzen zu können. **
-
Ist die verpflegungspauschale steuerfrei?
Ist die Verpflegungspauschale steuerfrei? Die Verpflegungspauschale ist grundsätzlich steuerfrei, wenn sie im Rahmen einer Dienstreise oder einer beruflich veranlassten Auswärtstätigkeit gezahlt wird. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort der Reise. Diese Pauschalen dienen dazu, die tatsächlichen Kosten für Verpflegung während der Dienstreise pauschal abzudecken. Es ist wichtig zu beachten, dass die Verpflegungspauschale nur für beruflich bedingte Reisen gilt und nicht für private Urlaubsreisen. Zudem müssen die Voraussetzungen für die steuerfreie Zahlung der Verpflegungspauschale genau eingehalten werden, um steuerliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Verpflegungspauschale
-
Keller, Ulrich: Insolvenzrecht und InsolvenzverfahrenInsolvenzrecht und Insolvenzverfahren , Für den Rechtspflegerberuf hat das Insolvenzrecht zentrale Bedeutung, da für die Verfahrensführung grundsätzlich Rechtspflegerzuständigkeit besteht. Auch für andere Rechtsgebiete spielt es eine wichtige Rolle, z.B. für Schuldrecht - Grundbuchrecht - Handels-, Gesellschafts- und Registerrecht - Vollstreckungsrecht - Strafvollstreckung. Die Neuauflage des Studienbuchs umfasst 12 Fälle mit typischen Verfahrenssituationen am Insolvenz- oder Vollstreckungsgericht und behandelt daneben wichtige grundbuchverfahrensrechtliche oder vollstreckungsrechtliche Probleme. Es geht u.a. um die Einstellung des Insolvenzverfahrens mangels Masse, die Aufsicht über die Tätigkeit des Insolvenzverwalters, die Voraussetzungen zur Aufhebung des Insolvenzverfahrens oder die Durchführung eines Schlusstermins. Die Fälle sind auf eine examensrelevante wie auch praxisgerechte Fallbearbeitung ausgerichtet. Eine umfassende Einleitung samt Aufbauschema sorgt für den richtigen Einstieg in die anspruchsvolle Materie. Der Autor war selbst am Insolvenzgericht tätig und lehrt seit mehr als zwanzig Jahren Insolvenzrecht an Hochschulen und in der Fortbildung. Er ist durch zahlreiche Veröffentlichungen zum Insolvenz- und Vollstreckungsrecht bekannt. "... ist für Klausurvorbereitungen und zur Vertiefung der Insolvenzrechtskenntnisse unverzichtbar ..." (Dipl.-Rpfl. Peter Savini, RpflStud 2020, 157, zur Voraufl.) , Reflektoren > Beleuchtung , Auflage: 2. neu bearbeitete Auflage, Erscheinungsjahr: 202410, Produktform: Kartoniert, Titel der Reihe: Rechtspfleger Studienbücher#10#, Autoren: Keller, Ulrich, Auflage: 24002, Auflage/Ausgabe: 2. neu bearbeitete Auflage, Seitenzahl/Blattzahl: 288, Keyword: Aufhebung; Aufsicht; Einstellung; Examensvorbereitung; Falllösung; Insolvenzrecht; Insolvenzverfahren; Lehrbuch; Musterfälle; Rechtspfleger; Schlusstermin; Studienbuch; Verfahrensführung, Fachschema: Insolvenz - Insolvenzrecht~Wirtschaftsgesetz~Wirtschaftsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Berufe der Rechtspflege, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 150, Höhe: 17, Gewicht: 416, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Prüfung von Vergütungsanträgen im InsolvenzverfahrenDie Prüfung von Vergütungsanträgen im Insolvenzverfahren , In der Praxis ist die gerichtliche Vergütungsfestsetzung aufgrund mangelhafter Regelungen in der Insolvenzrechtlichen Vergütungsverordnung (InsVV), großen Interpretationsspielräumen und zum Teil widersprüchlicher Rechtsprechung uneinheitlich und für Betroffene kaum nachvollziehbar. Die Folge davon ist ein hohes Maß an Uneinheitlichkeit bei der Vergütungsfestsetzung, welche nicht selten auch zu Lasten der Gläubiger:innen geht. Mit diesem Werk bringen die Autoren Licht in das Dunkel gerichtlicher Festsetzungen und erläutern zugleich die maßgebliche Rechtsprechung des BGH für die Findung angemessener Vergütungen. Dieses Handbuch kombiniert eine instruktive Darstellung des vergütungsrechtlichen Systems mit nützlichen Praxishinweisen, Mustertexten sowie Prüf- und Checklisten, die für alle Beteiligten im Insolvenzverfahren von großem Nutzen sind. Gerade aber auch für die festsetzenden Gerichte gibt dieses Werk Handlungsanleitungen zur Findung und Festsetzung angemessener Vergütungen, bezieht aber auch die Perspektive der Gläubiger:innen mit ein und erläutert für diese den Regelungsrahmen und die Möglichkeiten zur Aufdeckung von Fehlern sowie zur Einlegung von Rechtsmitteln gegen fehlerhafte Festsetzungen. Dank der langjährigen Erfahrung unserer Autoren auf dem Gebiet der Vergütungsfragen können Kundinnen und Kunden von fundierten Einblicken und praxiserprobten Lösungen profitieren, die unmittelbar umsetzbar sind. Machen Sie sich das Wissen und die Expertise unserer Autoren zunutze, um Ihre Vergütungsfragen effizient und rechtssicher zu lösen. NEU in der 2. Auflage: Umfassende Aktualisierung auf den Stand der Rechtsprechung und Literatur bis Anfang 2024 Mehr Praxisbeispiele und lösungsorientierte Szenarien Typische Fehlerquellen und Tipps für ihre Vermeidung Beschlussvorlagen und neue Textbeispiele Thematische Befassung mit u.a. Themen wie: Das vergütungsrechtliche Leitbild und die Entwicklungen im Bereich der Künstlichen Intelligenz (KI) Ihr Nutzen: Klare Struktur und detaillierte Darstellung der Vergütungsantragsverfahren in Insolvenzverfahren ermöglichen eine transparente Übersicht über die Anforderungen und Prozesse. Unsere praktischen Muster und Prüfkriterien setzen die differenzierten Anforderungen der Rechtsprechung um, sodass Sie Ihre Vergütungsanträge problemlos und rechtssicher einreichen können. Gerichte werden in der Lage versetzt Schritt-für-Schritt Anträge zu prüfen und Standards zu setzen. Selbst vergütungsrechtliche Laien profitieren von unserem gut strukturierten Einblick in das komplexe Vergütungsrecht. Sie lernen nicht nur die Grundlagen kennen, sondern erfahren auch, wie die Qualität eines Vergütungsantrags bewertet wird und ob die Einlegung von Rechtsmitteln Erfolg verspricht. Bleiben Sie stets auf dem neuesten Stand mit unserer Sammlung aktueller Rechtsprechung und Literatur zum Vergütungsrecht. Dadurch können Sie sicherstellen, dass Ihre Vergütungsanträge den aktuellen Standards entsprechen und Ihre rechtlichen Kenntnisse stets auf dem aktuellen Stand sind. Gerichte erhalten Entscheidungshilfen unter Zugrundelegung der aktuellsten Rechtsprechung des BGH. , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202406, Produktform: Leinen, Redaktion: Haarmeyer, Hans~Lissner, Stefan, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 392, Keyword: Insolvenz; Vergütungsanträge; Vergütungsrecht, Fachschema: Handelsrecht~Insolvenz - Insolvenzrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 221, Breite: 157, Höhe: 27, Gewicht: 601, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird verpflegungspauschale berechnet?
Die Verpflegungspauschale wird in der Regel pro Tag und pro Person berechnet. Sie basiert auf den jeweiligen steuerlichen Richtlinien und kann je nach Land und Region variieren. Die Höhe der Verpflegungspauschale richtet sich oft nach dem Verpflegungsmehraufwand, der durch die Reise entsteht. Dieser wird anhand der Dauer des Aufenthalts und des Ziellandes festgelegt. Die Verpflegungspauschale kann auch von der Art der Verpflegung abhängen, z.B. ob Frühstück, Mittagessen oder Abendessen inbegriffen sind. Es ist wichtig, sich vor Reiseantritt über die aktuellen Regelungen und Sätze zu informieren. **
-
Wann bekommt man verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer gezahlt, die dienstlich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Pauschale dient dazu, die tatsächlich entstandenen Kosten für Verpflegung abzudecken, ohne dass Belege eingereicht werden müssen. Sie wird in der Regel pauschal pro Tag oder pro Mahlzeit gezahlt, je nach den Vorgaben des Arbeitgebers oder der steuerlichen Regelungen. Es ist wichtig, die genauen Bedingungen für die Gewährung der Verpflegungspauschale im Arbeitsvertrag oder den entsprechenden Richtlinien zu prüfen. **
-
Wird die verpflegungspauschale versteuert?
Die Verpflegungspauschale ist grundsätzlich steuerfrei, da sie als Ausgleich für Mehraufwendungen bei beruflich bedingten Auswärtstätigkeiten gilt. Sie wird nicht als Einkommen betrachtet und unterliegt daher nicht der Einkommensteuer. Allerdings müssen Arbeitgeber darauf achten, dass die Verpflegungspauschale nicht mit anderen steuerfreien Leistungen wie beispielsweise dem steuerfreien Arbeitgeberzuschuss zur Verpflegung verrechnet wird. Es ist wichtig, die gesetzlichen Regelungen zur Verpflegungspauschale genau zu beachten, um steuerliche Konsequenzen zu vermeiden. **
-
Wird meine verpflegungspauschale angerechnet?
Wird meine Verpflegungspauschale angerechnet? Die Anrechnung der Verpflegungspauschale hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zweck der Reise und den steuerlichen Vorschriften. In der Regel wird die Verpflegungspauschale nicht als Einkommen angerechnet, da sie dazu dient, die Kosten für Verpflegung während einer Dienstreise abzudecken. Es ist jedoch ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um sicherzustellen, dass die Verpflegungspauschale korrekt behandelt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.