Domain online-privatinsolvenz.de kaufen?
Wir ziehen mit dem Projekt
online-privatinsolvenz.de um.
Sind Sie am Kauf der Domain
online-privatinsolvenz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-privatinsolvenz.de kaufen?
Soll an Haben Passivseite?
Soll an Haben Passivseite? In der Buchhaltung wird normalerweise die Passivseite einer Bilanz verwendet, um die finanziellen Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens darzustellen. Die Passivseite zeigt, wie das Unternehmen seine Vermögenswerte finanziert, einschließlich Schulden, Eigenkapital und Rückstellungen. Es ist wichtig, die Passivseite einer Bilanz zu überwachen, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. Letztendlich hängt die Entscheidung, ob die Passivseite einer Bilanz verwendet werden soll, von den spezifischen Anforderungen und Zielen des Unternehmens ab. **
Warum steht das Eigenkapital auf der Passivseite?
Das Eigenkapital steht auf der Passivseite der Bilanz, da es den Anteil der Eigentümer am Unternehmen repräsentiert. Es handelt sich um die finanziellen Mittel, die von den Eigentümern in das Unternehmen eingebracht wurden und die im Falle einer Liquidation des Unternehmens den Eigentümern zustehen. Da es sich um eine Verbindlichkeit gegenüber den Eigentümern handelt, wird das Eigenkapital auf der Passivseite der Bilanz ausgewiesen. **

Ähnliche Suchbegriffe für Passivseite
Top-Angebote
Produkte zum Begriff Passivseite:
-
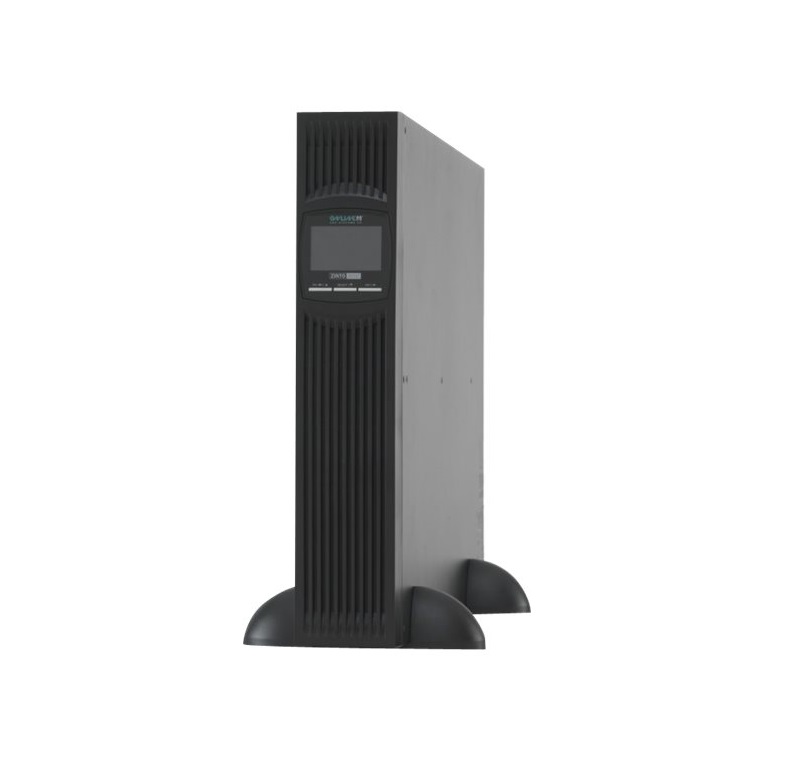
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie ist die Passivseite der Bilanz gegliedert?
Die Passivseite der Bilanz ist in der Regel in drei Hauptkategorien gegliedert: Eigenkapital, langfristige Verbindlichkeiten und kurzfristige Verbindlichkeiten. Das Eigenkapital umfasst das investierte Kapital der Eigentümer sowie kumulierte Gewinne oder Verluste. Langfristige Verbindlichkeiten beinhalten langfristige Kredite, Anleihen oder andere Verpflichtungen, die in mehr als einem Jahr fällig werden. Kurzfristige Verbindlichkeiten sind Schulden oder Verpflichtungen, die innerhalb eines Jahres beglichen werden müssen. Diese Gliederung gibt einen Überblick über die finanziellen Verpflichtungen und Eigenkapitalpositionen eines Unternehmens. **
-
Was steht auf der Passivseite der Bilanz?
Auf der Passivseite der Bilanz stehen die finanziellen Verpflichtungen und Eigenkapitalpositionen eines Unternehmens. Dazu gehören langfristige Verbindlichkeiten wie Darlehen und Anleihen, kurzfristige Verbindlichkeiten wie Lieferantenkredite und Steuerschulden sowie das Eigenkapital, das aus dem Grundkapital und den Gewinnrücklagen besteht. Die Passivseite gibt somit Auskunft über die Herkunft der finanziellen Mittel, die das Unternehmen für seine Aktivitäten verwendet hat. Sie zeigt, wie das Unternehmen seine Verbindlichkeiten finanziert und in welchem Umfang es auf Eigenkapital zurückgreift. **
-
Was wird auf der Passivseite der Bilanz ausgewiesen?
Auf der Passivseite der Bilanz werden die Verbindlichkeiten und das Eigenkapital eines Unternehmens ausgewiesen. Zu den Verbindlichkeiten zählen beispielsweise Darlehen, Lieferantenkredite und Rückstellungen. Das Eigenkapital umfasst das eingezahlte Kapital der Gesellschafter sowie Gewinnrücklagen und andere Eigenkapitalpositionen. Die Passivseite gibt somit Auskunft darüber, wie das Unternehmen seine Vermögenswerte finanziert hat und welche Ansprüche Dritte auf das Unternehmen haben. Die Passivseite ist somit eine wichtige Kennzahl für die finanzielle Stabilität und Solidität eines Unternehmens. **
-
Warum steht das Eigenkapital auf der Passivseite der Bilanz?
Das Eigenkapital steht auf der Passivseite der Bilanz, da es den Anteil der Eigentümer am Unternehmen darstellt. Es zeigt, wie viel Kapital die Eigentümer in das Unternehmen investiert haben und wie viel davon nach Abzug der Verbindlichkeiten übrig bleibt. Da das Eigenkapital als eine Art Schuldenrücklage angesehen werden kann, wird es auf der Passivseite aufgeführt, da es im Falle einer Insolvenz den Gläubigern gegenüber erst nach diesen bedient wird. Darüber hinaus dient die Trennung von Eigen- und Fremdkapital auf der Passivseite dazu, die finanzielle Situation des Unternehmens transparent darzustellen und Interessenten einen klaren Überblick über die Finanzierungsstruktur zu geben. **


Warum müssen die Aktiv- und Passivseite gleich groß sein?
Die Aktiv- und Passivseite einer Bilanz müssen in der Regel gleich groß sein, um das Grundprinzip der doppelten Buchführung zu erfüllen. Dies bedeutet, dass jede Aktivposition eine entsprechende Passivposition haben muss, um die Bilanz auszugleichen. Dadurch wird sichergestellt, dass alle Vermögenswerte und Verbindlichkeiten korrekt erfasst werden und die Bilanz ein vollständiges Bild der finanziellen Situation eines Unternehmens liefert. **
Warum befindet sich das Eigenkapital bei Bilanzen auf der Passivseite?
Das Eigenkapital wird auf der Passivseite der Bilanz ausgewiesen, da es den Anteil der Eigentümer am Unternehmen darstellt. Es handelt sich um die finanziellen Mittel, die den Eigentümern nach Abzug aller Verbindlichkeiten und Schulden verbleiben. Da das Eigenkapital den Eigentümern gehört, wird es auf der Passivseite dargestellt, da diese die Verpflichtungen des Unternehmens repräsentiert. **
Top-Angebote
Produkte zum Begriff Passivseite:
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll an Haben Passivseite?
Soll an Haben Passivseite? In der Buchhaltung wird normalerweise die Passivseite einer Bilanz verwendet, um die finanziellen Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens darzustellen. Die Passivseite zeigt, wie das Unternehmen seine Vermögenswerte finanziert, einschließlich Schulden, Eigenkapital und Rückstellungen. Es ist wichtig, die Passivseite einer Bilanz zu überwachen, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. Letztendlich hängt die Entscheidung, ob die Passivseite einer Bilanz verwendet werden soll, von den spezifischen Anforderungen und Zielen des Unternehmens ab. **
-
Warum steht das Eigenkapital auf der Passivseite?
Das Eigenkapital steht auf der Passivseite der Bilanz, da es den Anteil der Eigentümer am Unternehmen repräsentiert. Es handelt sich um die finanziellen Mittel, die von den Eigentümern in das Unternehmen eingebracht wurden und die im Falle einer Liquidation des Unternehmens den Eigentümern zustehen. Da es sich um eine Verbindlichkeit gegenüber den Eigentümern handelt, wird das Eigenkapital auf der Passivseite der Bilanz ausgewiesen. **
-
Wie ist die Passivseite der Bilanz gegliedert?
Die Passivseite der Bilanz ist in der Regel in drei Hauptkategorien gegliedert: Eigenkapital, langfristige Verbindlichkeiten und kurzfristige Verbindlichkeiten. Das Eigenkapital umfasst das investierte Kapital der Eigentümer sowie kumulierte Gewinne oder Verluste. Langfristige Verbindlichkeiten beinhalten langfristige Kredite, Anleihen oder andere Verpflichtungen, die in mehr als einem Jahr fällig werden. Kurzfristige Verbindlichkeiten sind Schulden oder Verpflichtungen, die innerhalb eines Jahres beglichen werden müssen. Diese Gliederung gibt einen Überblick über die finanziellen Verpflichtungen und Eigenkapitalpositionen eines Unternehmens. **
-
Was steht auf der Passivseite der Bilanz?
Auf der Passivseite der Bilanz stehen die finanziellen Verpflichtungen und Eigenkapitalpositionen eines Unternehmens. Dazu gehören langfristige Verbindlichkeiten wie Darlehen und Anleihen, kurzfristige Verbindlichkeiten wie Lieferantenkredite und Steuerschulden sowie das Eigenkapital, das aus dem Grundkapital und den Gewinnrücklagen besteht. Die Passivseite gibt somit Auskunft über die Herkunft der finanziellen Mittel, die das Unternehmen für seine Aktivitäten verwendet hat. Sie zeigt, wie das Unternehmen seine Verbindlichkeiten finanziert und in welchem Umfang es auf Eigenkapital zurückgreift. **
Ähnliche Suchbegriffe für Passivseite
-
Keller, Ulrich: Insolvenzrecht und InsolvenzverfahrenInsolvenzrecht und Insolvenzverfahren , Für den Rechtspflegerberuf hat das Insolvenzrecht zentrale Bedeutung, da für die Verfahrensführung grundsätzlich Rechtspflegerzuständigkeit besteht. Auch für andere Rechtsgebiete spielt es eine wichtige Rolle, z.B. für Schuldrecht - Grundbuchrecht - Handels-, Gesellschafts- und Registerrecht - Vollstreckungsrecht - Strafvollstreckung. Die Neuauflage des Studienbuchs umfasst 12 Fälle mit typischen Verfahrenssituationen am Insolvenz- oder Vollstreckungsgericht und behandelt daneben wichtige grundbuchverfahrensrechtliche oder vollstreckungsrechtliche Probleme. Es geht u.a. um die Einstellung des Insolvenzverfahrens mangels Masse, die Aufsicht über die Tätigkeit des Insolvenzverwalters, die Voraussetzungen zur Aufhebung des Insolvenzverfahrens oder die Durchführung eines Schlusstermins. Die Fälle sind auf eine examensrelevante wie auch praxisgerechte Fallbearbeitung ausgerichtet. Eine umfassende Einleitung samt Aufbauschema sorgt für den richtigen Einstieg in die anspruchsvolle Materie. Der Autor war selbst am Insolvenzgericht tätig und lehrt seit mehr als zwanzig Jahren Insolvenzrecht an Hochschulen und in der Fortbildung. Er ist durch zahlreiche Veröffentlichungen zum Insolvenz- und Vollstreckungsrecht bekannt. "... ist für Klausurvorbereitungen und zur Vertiefung der Insolvenzrechtskenntnisse unverzichtbar ..." (Dipl.-Rpfl. Peter Savini, RpflStud 2020, 157, zur Voraufl.) , Reflektoren > Beleuchtung , Auflage: 2. neu bearbeitete Auflage, Erscheinungsjahr: 202410, Produktform: Kartoniert, Titel der Reihe: Rechtspfleger Studienbücher#10#, Autoren: Keller, Ulrich, Auflage: 24002, Auflage/Ausgabe: 2. neu bearbeitete Auflage, Seitenzahl/Blattzahl: 288, Keyword: Aufhebung; Aufsicht; Einstellung; Examensvorbereitung; Falllösung; Insolvenzrecht; Insolvenzverfahren; Lehrbuch; Musterfälle; Rechtspfleger; Schlusstermin; Studienbuch; Verfahrensführung, Fachschema: Insolvenz - Insolvenzrecht~Wirtschaftsgesetz~Wirtschaftsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Berufe der Rechtspflege, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 150, Höhe: 17, Gewicht: 416, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Prüfung von Vergütungsanträgen im InsolvenzverfahrenDie Prüfung von Vergütungsanträgen im Insolvenzverfahren , In der Praxis ist die gerichtliche Vergütungsfestsetzung aufgrund mangelhafter Regelungen in der Insolvenzrechtlichen Vergütungsverordnung (InsVV), großen Interpretationsspielräumen und zum Teil widersprüchlicher Rechtsprechung uneinheitlich und für Betroffene kaum nachvollziehbar. Die Folge davon ist ein hohes Maß an Uneinheitlichkeit bei der Vergütungsfestsetzung, welche nicht selten auch zu Lasten der Gläubiger:innen geht. Mit diesem Werk bringen die Autoren Licht in das Dunkel gerichtlicher Festsetzungen und erläutern zugleich die maßgebliche Rechtsprechung des BGH für die Findung angemessener Vergütungen. Dieses Handbuch kombiniert eine instruktive Darstellung des vergütungsrechtlichen Systems mit nützlichen Praxishinweisen, Mustertexten sowie Prüf- und Checklisten, die für alle Beteiligten im Insolvenzverfahren von großem Nutzen sind. Gerade aber auch für die festsetzenden Gerichte gibt dieses Werk Handlungsanleitungen zur Findung und Festsetzung angemessener Vergütungen, bezieht aber auch die Perspektive der Gläubiger:innen mit ein und erläutert für diese den Regelungsrahmen und die Möglichkeiten zur Aufdeckung von Fehlern sowie zur Einlegung von Rechtsmitteln gegen fehlerhafte Festsetzungen. Dank der langjährigen Erfahrung unserer Autoren auf dem Gebiet der Vergütungsfragen können Kundinnen und Kunden von fundierten Einblicken und praxiserprobten Lösungen profitieren, die unmittelbar umsetzbar sind. Machen Sie sich das Wissen und die Expertise unserer Autoren zunutze, um Ihre Vergütungsfragen effizient und rechtssicher zu lösen. NEU in der 2. Auflage: Umfassende Aktualisierung auf den Stand der Rechtsprechung und Literatur bis Anfang 2024 Mehr Praxisbeispiele und lösungsorientierte Szenarien Typische Fehlerquellen und Tipps für ihre Vermeidung Beschlussvorlagen und neue Textbeispiele Thematische Befassung mit u.a. Themen wie: Das vergütungsrechtliche Leitbild und die Entwicklungen im Bereich der Künstlichen Intelligenz (KI) Ihr Nutzen: Klare Struktur und detaillierte Darstellung der Vergütungsantragsverfahren in Insolvenzverfahren ermöglichen eine transparente Übersicht über die Anforderungen und Prozesse. Unsere praktischen Muster und Prüfkriterien setzen die differenzierten Anforderungen der Rechtsprechung um, sodass Sie Ihre Vergütungsanträge problemlos und rechtssicher einreichen können. Gerichte werden in der Lage versetzt Schritt-für-Schritt Anträge zu prüfen und Standards zu setzen. Selbst vergütungsrechtliche Laien profitieren von unserem gut strukturierten Einblick in das komplexe Vergütungsrecht. Sie lernen nicht nur die Grundlagen kennen, sondern erfahren auch, wie die Qualität eines Vergütungsantrags bewertet wird und ob die Einlegung von Rechtsmitteln Erfolg verspricht. Bleiben Sie stets auf dem neuesten Stand mit unserer Sammlung aktueller Rechtsprechung und Literatur zum Vergütungsrecht. Dadurch können Sie sicherstellen, dass Ihre Vergütungsanträge den aktuellen Standards entsprechen und Ihre rechtlichen Kenntnisse stets auf dem aktuellen Stand sind. Gerichte erhalten Entscheidungshilfen unter Zugrundelegung der aktuellsten Rechtsprechung des BGH. , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202406, Produktform: Leinen, Redaktion: Haarmeyer, Hans~Lissner, Stefan, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 392, Keyword: Insolvenz; Vergütungsanträge; Vergütungsrecht, Fachschema: Handelsrecht~Insolvenz - Insolvenzrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 221, Breite: 157, Höhe: 27, Gewicht: 601, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was wird auf der Passivseite der Bilanz ausgewiesen?
Auf der Passivseite der Bilanz werden die Verbindlichkeiten und das Eigenkapital eines Unternehmens ausgewiesen. Zu den Verbindlichkeiten zählen beispielsweise Darlehen, Lieferantenkredite und Rückstellungen. Das Eigenkapital umfasst das eingezahlte Kapital der Gesellschafter sowie Gewinnrücklagen und andere Eigenkapitalpositionen. Die Passivseite gibt somit Auskunft darüber, wie das Unternehmen seine Vermögenswerte finanziert hat und welche Ansprüche Dritte auf das Unternehmen haben. Die Passivseite ist somit eine wichtige Kennzahl für die finanzielle Stabilität und Solidität eines Unternehmens. **
-
Warum steht das Eigenkapital auf der Passivseite der Bilanz?
Das Eigenkapital steht auf der Passivseite der Bilanz, da es den Anteil der Eigentümer am Unternehmen darstellt. Es zeigt, wie viel Kapital die Eigentümer in das Unternehmen investiert haben und wie viel davon nach Abzug der Verbindlichkeiten übrig bleibt. Da das Eigenkapital als eine Art Schuldenrücklage angesehen werden kann, wird es auf der Passivseite aufgeführt, da es im Falle einer Insolvenz den Gläubigern gegenüber erst nach diesen bedient wird. Darüber hinaus dient die Trennung von Eigen- und Fremdkapital auf der Passivseite dazu, die finanzielle Situation des Unternehmens transparent darzustellen und Interessenten einen klaren Überblick über die Finanzierungsstruktur zu geben. **
-
Warum müssen die Aktiv- und Passivseite gleich groß sein?
Die Aktiv- und Passivseite einer Bilanz müssen in der Regel gleich groß sein, um das Grundprinzip der doppelten Buchführung zu erfüllen. Dies bedeutet, dass jede Aktivposition eine entsprechende Passivposition haben muss, um die Bilanz auszugleichen. Dadurch wird sichergestellt, dass alle Vermögenswerte und Verbindlichkeiten korrekt erfasst werden und die Bilanz ein vollständiges Bild der finanziellen Situation eines Unternehmens liefert. **
-
Warum befindet sich das Eigenkapital bei Bilanzen auf der Passivseite?
Das Eigenkapital wird auf der Passivseite der Bilanz ausgewiesen, da es den Anteil der Eigentümer am Unternehmen darstellt. Es handelt sich um die finanziellen Mittel, die den Eigentümern nach Abzug aller Verbindlichkeiten und Schulden verbleiben. Da das Eigenkapital den Eigentümern gehört, wird es auf der Passivseite dargestellt, da diese die Verpflichtungen des Unternehmens repräsentiert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.