Domain online-privatinsolvenz.de kaufen?
Wir ziehen mit dem Projekt
online-privatinsolvenz.de um.
Sind Sie am Kauf der Domain
online-privatinsolvenz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-privatinsolvenz.de kaufen?
Welche Kreditinstitute gibt es?
Es gibt eine Vielzahl von Kreditinstituten auf dem Markt, darunter Banken, Sparkassen, Genossenschaftsbanken und Online-Banken. Jedes Kreditinstitut bietet unterschiedliche Produkte und Dienstleistungen an, wie z.B. Girokonten, Kredite, Sparprodukte und Versicherungen. Zu den bekanntesten Kreditinstituten in Deutschland gehören beispielsweise die Deutsche Bank, die Commerzbank, die Sparkasse und die Volksbanken Raiffeisenbanken. Es ist wichtig, die Angebote der verschiedenen Kreditinstitute zu vergleichen, um das passende Produkt für die individuellen Bedürfnisse zu finden. Welche Kreditinstitute bevorzugst du oder hast du bereits Erfahrungen mit gemacht? **
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern wechseln. Traditionelle Banken müssen sich daher anpassen und ihre Dienstleistungen digitalisieren, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung den traditionellen Banken auch neue Möglichkeiten, beispielsweise durch Partnerschaften mit Online-Plattformen oder die Entwicklung eigener digitaler Angebote. **

Ähnliche Suchbegriffe für Kreditinstitute
Top-Angebote
Produkte zum Begriff Kreditinstitute:
-
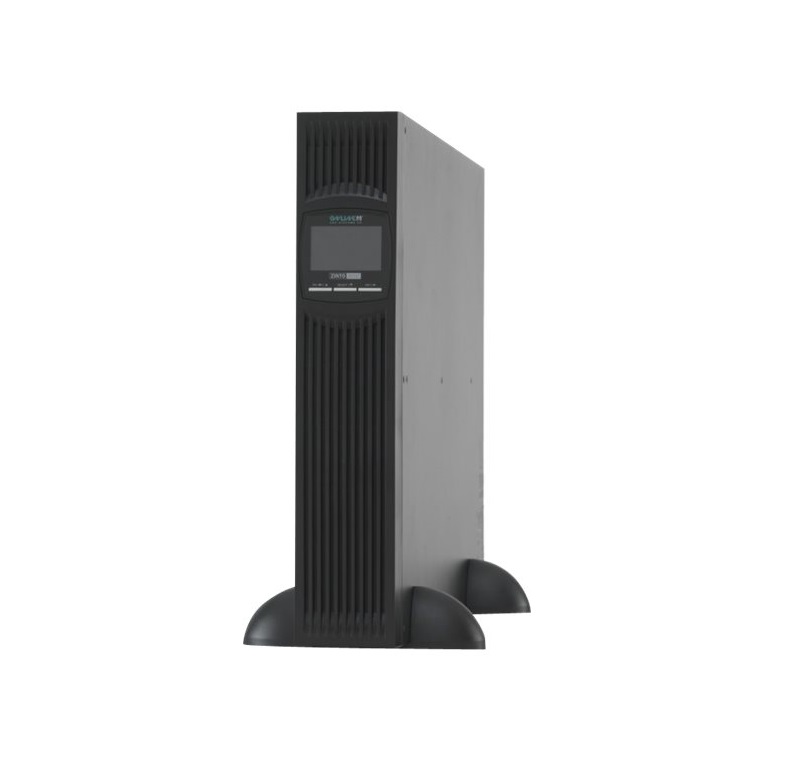
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV 19" XANTO 700 Online (X700R)Produktbeschreibung: Online USV XANTO 700R - USV - 700 Watt - 700 VA, Gerätetyp: USV - in Rack montierbar/extern, Gewicht: 11,6 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 700 Watt / 700 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C14, Ausgabeanschlussstellen: 4 x power IEC 60320 C13, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 2, Betriebszeit (bis zu): 10 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 43,8 cm x 41,2 cm x 8,8 cm457,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmodelle dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabepraktiken zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was zu einem Verlust von Kunden für traditionelle Institute führen kann. Um wettbewerbsfähig zu bleiben, müssen traditionelle Banken ihre Dienstleistungen und Prozesse modernisieren und digitalisieren. Gleichzeitig können sie von der Möglichkeit profitieren, mit Online-Plattformen zu kooperieren oder eigene Online-Finanzierungsdienstleistungen anzubieten. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern abwandern. Traditionelle Banken müssen sich daher anpassen und ihre eigenen Online-Dienstleistungen verbessern, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung aber auch neue Kooperationsmöglichkeiten für traditionelle Banken, die mit Online-Plattformen zusammenarbeiten, um ihr Angebot zu erweitern und neue Kunden zu gewinnen. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmöglichkeiten dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabeprozesse zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **


Welche Kreditinstitute bieten die besten Zinssätze für Wohnungsbaukredite an? Welche Kreditinstitute haben die besten Angebote für kleine Unternehmen?
Es gibt keine pauschale Antwort auf diese Frage, da die Zinssätze je nach Kreditinstitut und individueller Bonität variieren können. Es ist ratsam, verschiedene Angebote von Banken und Sparkassen einzuholen, um die besten Konditionen zu finden. Für kleine Unternehmen bieten oft regionale Banken und Genossenschaftsbanken attraktive Kreditangebote an. **
1) Welche Dienstleistungen bieten Kreditinstitute ihren Kunden an? 2) Wie können Kreditinstitute in der heutigen Wirtschaft eine Rolle spieler?
1) Kreditinstitute bieten Dienstleistungen wie Kredite, Kontenführung, Zahlungsverkehr und Beratung an. 2) Kreditinstitute spielen eine wichtige Rolle in der Wirtschaft, indem sie Gelder von Sparern sammeln und als Kredite an Unternehmen und Privatpersonen verleihen, um Investitionen zu finanzieren und die Wirtschaft anzukurbeln. **
Top-Angebote
Produkte zum Begriff Kreditinstitute:
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV 19" XANTO 700 Online (X700R)Produktbeschreibung: Online USV XANTO 700R - USV - 700 Watt - 700 VA, Gerätetyp: USV - in Rack montierbar/extern, Gewicht: 11,6 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 700 Watt / 700 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C14, Ausgabeanschlussstellen: 4 x power IEC 60320 C13, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 2, Betriebszeit (bis zu): 10 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 43,8 cm x 41,2 cm x 8,8 cm457,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kreditinstitute gibt es?
Es gibt eine Vielzahl von Kreditinstituten auf dem Markt, darunter Banken, Sparkassen, Genossenschaftsbanken und Online-Banken. Jedes Kreditinstitut bietet unterschiedliche Produkte und Dienstleistungen an, wie z.B. Girokonten, Kredite, Sparprodukte und Versicherungen. Zu den bekanntesten Kreditinstituten in Deutschland gehören beispielsweise die Deutsche Bank, die Commerzbank, die Sparkasse und die Volksbanken Raiffeisenbanken. Es ist wichtig, die Angebote der verschiedenen Kreditinstitute zu vergleichen, um das passende Produkt für die individuellen Bedürfnisse zu finden. Welche Kreditinstitute bevorzugst du oder hast du bereits Erfahrungen mit gemacht? **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern wechseln. Traditionelle Banken müssen sich daher anpassen und ihre Dienstleistungen digitalisieren, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung den traditionellen Banken auch neue Möglichkeiten, beispielsweise durch Partnerschaften mit Online-Plattformen oder die Entwicklung eigener digitaler Angebote. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmodelle dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabepraktiken zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was zu einem Verlust von Kunden für traditionelle Institute führen kann. Um wettbewerbsfähig zu bleiben, müssen traditionelle Banken ihre Dienstleistungen und Prozesse modernisieren und digitalisieren. Gleichzeitig können sie von der Möglichkeit profitieren, mit Online-Plattformen zu kooperieren oder eigene Online-Finanzierungsdienstleistungen anzubieten. **
Ähnliche Suchbegriffe für Kreditinstitute
-
Schuster, Dietmar: Geschäfts- und Wertschöpfungsprozesse der KreditinstituteGeschäfts- und Wertschöpfungsprozesse der Kreditinstitute , - Dokumentation, Analyse, Steuerung , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 2. Auflage, Erscheinungsjahr: 20240808, Produktform: Kartoniert, Autoren: Schuster, Dietmar, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 335, Keyword: Bankkaufleute; Berufsschule; Geschäftsprozesse; Kreditinstitut; Lehrplan 2020; Neuordnung; Wertschöpfungsprozesse, Fachschema: Bankkaufmann / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Bildungszweck: Für die Berufsbildung, Altersempfehlung / Lesealter: 25, Genaues Alter: B0003, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Ausbildungsberufe: B0003, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Merkur Verlag, Verlag: Merkur Verlag, Verlag: Merkur Verlag Rinteln Hutkap GmbH & Co. KG, Länge: 233, Breite: 172, Höhe: 22, Gewicht: 578, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Ausbildungsberufe: Bankkaufmann/-frau,31,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Keller, Ulrich: Insolvenzrecht und InsolvenzverfahrenInsolvenzrecht und Insolvenzverfahren , Für den Rechtspflegerberuf hat das Insolvenzrecht zentrale Bedeutung, da für die Verfahrensführung grundsätzlich Rechtspflegerzuständigkeit besteht. Auch für andere Rechtsgebiete spielt es eine wichtige Rolle, z.B. für Schuldrecht - Grundbuchrecht - Handels-, Gesellschafts- und Registerrecht - Vollstreckungsrecht - Strafvollstreckung. Die Neuauflage des Studienbuchs umfasst 12 Fälle mit typischen Verfahrenssituationen am Insolvenz- oder Vollstreckungsgericht und behandelt daneben wichtige grundbuchverfahrensrechtliche oder vollstreckungsrechtliche Probleme. Es geht u.a. um die Einstellung des Insolvenzverfahrens mangels Masse, die Aufsicht über die Tätigkeit des Insolvenzverwalters, die Voraussetzungen zur Aufhebung des Insolvenzverfahrens oder die Durchführung eines Schlusstermins. Die Fälle sind auf eine examensrelevante wie auch praxisgerechte Fallbearbeitung ausgerichtet. Eine umfassende Einleitung samt Aufbauschema sorgt für den richtigen Einstieg in die anspruchsvolle Materie. Der Autor war selbst am Insolvenzgericht tätig und lehrt seit mehr als zwanzig Jahren Insolvenzrecht an Hochschulen und in der Fortbildung. Er ist durch zahlreiche Veröffentlichungen zum Insolvenz- und Vollstreckungsrecht bekannt. "... ist für Klausurvorbereitungen und zur Vertiefung der Insolvenzrechtskenntnisse unverzichtbar ..." (Dipl.-Rpfl. Peter Savini, RpflStud 2020, 157, zur Voraufl.) , Reflektoren > Beleuchtung , Auflage: 2. neu bearbeitete Auflage, Erscheinungsjahr: 202410, Produktform: Kartoniert, Titel der Reihe: Rechtspfleger Studienbücher#10#, Autoren: Keller, Ulrich, Auflage: 24002, Auflage/Ausgabe: 2. neu bearbeitete Auflage, Seitenzahl/Blattzahl: 288, Keyword: Aufhebung; Aufsicht; Einstellung; Examensvorbereitung; Falllösung; Insolvenzrecht; Insolvenzverfahren; Lehrbuch; Musterfälle; Rechtspfleger; Schlusstermin; Studienbuch; Verfahrensführung, Fachschema: Insolvenz - Insolvenzrecht~Wirtschaftsgesetz~Wirtschaftsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Berufe der Rechtspflege, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 150, Höhe: 17, Gewicht: 416, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern abwandern. Traditionelle Banken müssen sich daher anpassen und ihre eigenen Online-Dienstleistungen verbessern, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung aber auch neue Kooperationsmöglichkeiten für traditionelle Banken, die mit Online-Plattformen zusammenarbeiten, um ihr Angebot zu erweitern und neue Kunden zu gewinnen. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmöglichkeiten dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabeprozesse zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **
-
Welche Kreditinstitute bieten die besten Zinssätze für Wohnungsbaukredite an? Welche Kreditinstitute haben die besten Angebote für kleine Unternehmen?
Es gibt keine pauschale Antwort auf diese Frage, da die Zinssätze je nach Kreditinstitut und individueller Bonität variieren können. Es ist ratsam, verschiedene Angebote von Banken und Sparkassen einzuholen, um die besten Konditionen zu finden. Für kleine Unternehmen bieten oft regionale Banken und Genossenschaftsbanken attraktive Kreditangebote an. **
-
1) Welche Dienstleistungen bieten Kreditinstitute ihren Kunden an? 2) Wie können Kreditinstitute in der heutigen Wirtschaft eine Rolle spieler?
1) Kreditinstitute bieten Dienstleistungen wie Kredite, Kontenführung, Zahlungsverkehr und Beratung an. 2) Kreditinstitute spielen eine wichtige Rolle in der Wirtschaft, indem sie Gelder von Sparern sammeln und als Kredite an Unternehmen und Privatpersonen verleihen, um Investitionen zu finanzieren und die Wirtschaft anzukurbeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.